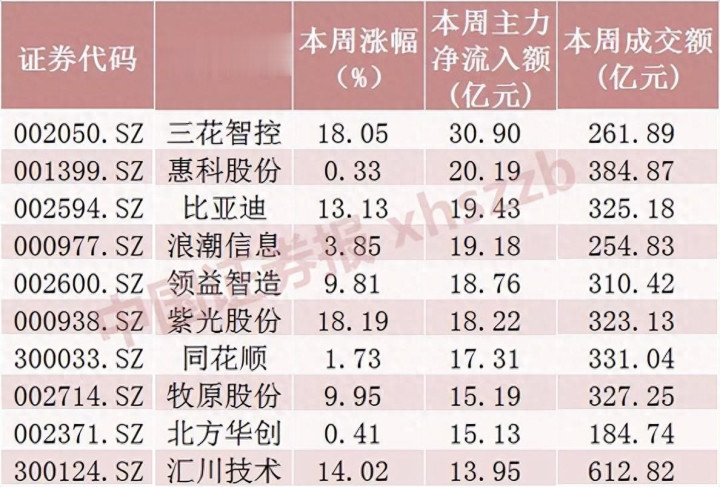
在近期A股的资金流向结构中,一个颇具信号意义的变化正在发生:以半导体、通信设备、AI算力与电子硬件为代表的9只核心科技股,合计出现超过520亿元的阶段性资金净流出。这一数字并非孤立的交易结果,而是市场在高位震荡背景下,对成长定价、流动性约束与盈利兑现能力重新评估后的集中体现。
从资金结构看,这轮撤离并非“全面退潮”,而是高度聚焦的结构性调整。被集中减持的标的普遍具有三个共同特征:前期涨幅显著、机构持仓高度集中、交易拥挤度处于历史高位。当估值透支盈利预期成为共识边界时,边际资金最先选择的并非方向性看空,而是通过调仓降低波动暴露,这使得短期卖压呈现出明显的集中化特征。
更值得注意的是,这520亿元并非单一交易日完成,而是在连续多个交易窗口中逐步兑现形成的结果。其背后反映的是机构行为从“趋势强化”向“风险控制”切换:在此前AI产业叙事驱动的上涨阶段,资金通过放大估值弹性获取超额收益;而当交易拥挤度上升后,收益来源开始从“预期扩张”转向“估值收敛中的再平衡”。
从行业层面看,科技板块内部正在出现明显分化。算力链条中部分硬件环节仍具订单支撑,但终端应用侧的盈利兑现节奏明显滞后;而半导体与通信设备则面临周期复苏斜率不及预期的问题。这种“上游强预期、下游弱兑现”的结构,使得资金在同一板块内部也出现梯度撤离,而非均匀减仓。

同时,海外流动性环境的变化也在强化这一过程。美债收益率阶段性上行,使得全球成长资产的折现率抬升,A股科技板块作为高贝塔资产,对利率变化更为敏感。在无风险收益上行阶段,未来现金流的估值折价被放大,导致高估值资产的脆弱性上升,这为资金撤出提供了外部触发条件。
从交易行为观察,本轮资金流出更多体现为“机构主导的被动去风险”,而非散户情绪驱动的恐慌性抛售。量化策略与公募调仓在其中占据较大比重。当波动率上升触及风控阈值时,模型自动降低仓位,使得卖压在短时间内集中释放,形成放大效应,这也是520亿元规模得以快速体现的重要机制。
值得强调的是,这种资金撤离并不等同于趋势性行情终结,而更接近于高位阶段的筹码再分配过程。在成长资产的长期运行中,类似的“流动性再平衡”往往伴随估值中枢的二次确认:一部分资金离场锁定收益,另一部分长期资金则在估值回调中重新布局结构性机会。
从市场微观结构来看,当前科技股的换手率仍处于相对高位,但成交集中度开始下降,说明主导资金正在由单一方向的趋势交易,转向多空交织的震荡博弈。这种变化往往意味着短期价格弹性下降,但同时也为中期重新定价创造空间,使市场从单边预期进入双向验证阶段。
另一方面,宏观政策与产业周期的支撑并未发生根本性逆转。AI算力投资仍处扩张阶段,国产替代链条仍在推进,半导体设备与材料的国产化率提升趋势未变。因此,资金撤离更多反映的是“短期估值压力”,而非“长期产业逻辑证伪”。
对于市场参与者而言,这一阶段的关键不在于判断科技资产是否见顶,而在于识别资金行为从“增量驱动”转向“存量博弈”的临界点。当增量资金不足以持续抬升估值时,任何边际利空或利好都会被放大,价格波动随之加剧,这正是520亿元资金流动背后的结构性含义。
从更长周期看,科技资产的定价逻辑正在从“叙事驱动”逐步过渡到“盈利验证驱动”。在这一转换过程中,资金的进出节奏会显著加快,阶段性撤离与再进入将成为常态,而非单向趋势。当前的520亿元流出,或许正是这一转型过程中的必经波动。
最终回到市场本质,资金流动永远领先于基本面叙事,但不会脱离产业现实长期运行。当短期交易拥挤度得到释放、估值重新回归与盈利匹配的区间后,科技板块仍可能重新吸引中长期资金回流。市场并未离开科技主线,只是在不同阶段重新划分风险与收益的边界。
千层金配资提示:文章来自网络,不代表本站观点。